住宅ローンの金利上昇、私たちの暮らしはどう変わるのか
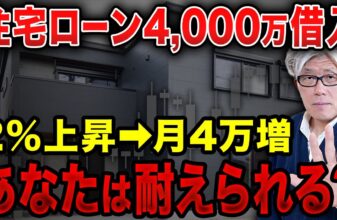
日本の住宅ローン金利は、長らく低金利時代が続いてきましたが、今まさに潮目が変わろうとしています。金利が上昇すると、最もダイレクトに影響を受けるのが「毎月の返済額」です。
変動金利のリスクと仕組み
変動金利は、半年に一度金利が見直されるタイプです。現在は依然として低水準ですが、将来的に政策金利が上がれば返済額が増える可能性があります。「5年ルール」や「125%ルール」といった支払額を守る制度があるものの、これらはあくまで「支払額の急増」を抑えるためのもの。金利が上がれば利息の占める割合が増え、元金の減りが遅くなるというリスクを理解しておく必要があります。
固定金利の安心感
一方、固定金利は完済まで(または一定期間)金利が変わらないため、将来の支払い計画が明確です。金利上昇局面においては、あえて高い金利で固定することで、将来の不確実性を排除し、家計の安定を図ることができます。
変動金利 vs 固定金利:選ぶべき基準はどこにある?
どちらを選ぶべきかは、単なる金利比較ではなく、ご家庭の「リスク耐性」によって決まります。
変動金利に向いている人
- 借入金額に対して世帯年収が高く、ある程度の金利上昇があっても返済を継続できる余裕がある人
- 繰り上げ返済を積極的に行い、借入残高を早期に減らせる自信がある人
- 短期的なライフステージの変化に合わせて、数年で住み替えを検討している人
固定金利に向いている人
- 家計の収支計画を崩したくない、将来の生活費や教育費に不安がある人
- 金利の動向を常にチェックし続けるのがストレスに感じる人
- 借入額が大きく、返済比率ギリギリで住宅ローンを組む人
三重県で家づくりを成功させるための資金計画
松阪市、津市、伊勢市といったエリアで家づくりを行う際は、以下のポイントを意識してください。
FAQ:よくある質問
Q. 金利が上がったら借り換えすればいいのでは?
A. 借り換えには手数料や登記費用といった諸費用がかかります。また、金利が上がったタイミングでは、他のローン商品も同様に金利が高くなっている可能性があるため、必ずしもメリットがあるとは限りません。
Q. 今すぐ住宅ローンを組むべきか、待つべきか?
A. 不動産価格は金利以外の要素(地価、建築資材費、職人の人件費)によっても変動します。金利だけを見て判断するのではなく、ライフプラン全体を見て「今、自分たちが必要としているか」で判断することが大切です。
次にとるべき行動
- ライフプランシートを作成する:教育費や老後資金を含めた、20年先までのキャッシュフローを可視化しましょう。
- 複数の金融機関を比較する:メガバンクだけでなく、地元の地方銀行やネット銀行など、それぞれの特徴と付帯サービスを確認してください。
- プロに相談する:住宅ローンの専門知識を持ったファイナンシャルプランナーや、資金計画に詳しい工務店・ハウスメーカーの担当者に相談し、シミュレーションを出してもらいましょう。
関連トピック(元動画)
7代目社長の後悔しない家づくりch
数多くの家づくりをしてきた北山建築7代目棟梁が、お客様に寄り添う一生ものの家づくりをコンセプトに、「建てた後も後悔のない家づくり」ができる情報をお伝えしていきます!
北山裕史のプロフィール
1967年3月2日、北山家の長男として生まれ、小学、中学、高校時代は勉学以上に野球に打ち込み、挨拶、礼儀、人間関係の大事さを学ぶ。地元松阪工業を卒業後、父の勧めで石田建築へ大工修行に入り、28歳で自身初の棟梁として棟上げを行い北山建築7代目棟梁となる。
その後34歳で家業から企業へと方向転換し2001年5月21日「有限会社北山建築」を設立。現在も一貫した「お客様との一生涯のお付き合い」を合言葉に顔の見える家づくりを展開中。