住宅ローンの基本:変動金利と固定金利の違い
住宅ローンを組む際、多くの金融機関で提示されるのが「変動金利」と「固定金利」の2種類です。まずはそれぞれの特徴を正しく理解することが、自分に合ったプラン選びの第一歩です。
変動金利の特徴
変動金利は、半年に一度金利が見直されるタイプです。最大の特徴は、固定金利と比較して当初の適用金利が圧倒的に低い点にあります。返済額を抑えやすく、借り入れ直後の負担が軽いため、月々の生活にゆとりを持ちたい方や、短期間での完済・繰り上げ返済を予定している方から選ばれています。ただし、市場の金利が上昇すれば返済額が増えるリスクがあるため、将来的な金利変動を受け入れる心構えが必要です。
固定金利の特徴
固定金利は、借入期間中ずっと金利が変わらないタイプです。景気が変動しても毎月の返済額が確定しているため、家計管理が非常に楽になるというメリットがあります。将来の金利上昇に対する不安を完全に排除できるため、長期的な視点で安定した生活を送りたい方や、ライフイベントが多く、将来の支出を予測しにくい子育て世代の方に適しています。
どちらを選ぶべきか?判断のポイント
どちらが「絶対的に正解」ということはありません。自分のライフスタイルや許容できるリスクの大きさに応じて選ぶことが重要です。
住宅ローンに関するよくある質問(FAQ)
Q1:金利が上がったら、すぐに返済額が増えるのですか?
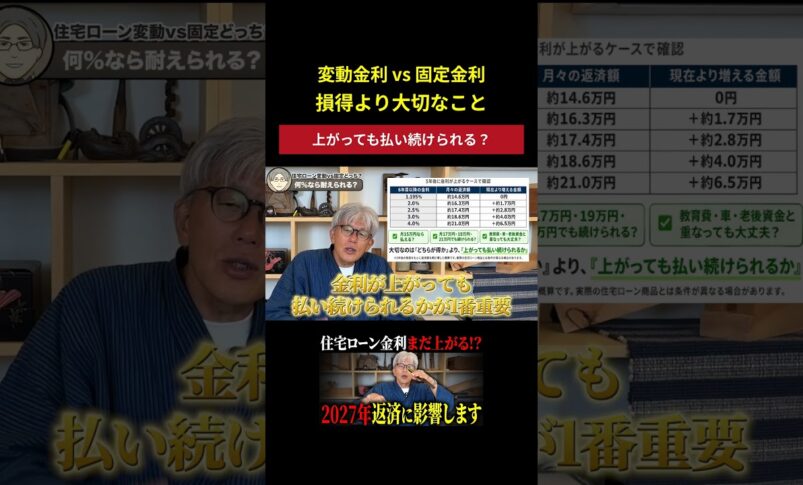
多くの変動金利型住宅ローンには「5年ルール」と「125%ルール」が設けられています。これにより、金利が上昇しても5年間は返済額が変わらず、増額となる場合も前回の1.25倍までという制限があります。ただし、未払利息が発生する可能性もあるため、注意が必要です。
Q2:固定金利から変動金利への借り換えは可能ですか?
はい、可能です。ただし、借り換えには事務手数料や保証料といった諸費用が発生します。現在のローンとの金利差や、残債の金額によってはコストが見合わない場合もあるため、シミュレーションが不可欠です。
Q3:三重県内で家を建てる場合、地元の銀行が良いのでしょうか?
地元の金融機関は地域密着ならではの柔軟な対応が魅力です。ネット銀行は金利の低さが強みですが、対面相談の有無など、自分がどの程度のサポートを求めるかによって選択肢が変わります。まずは複数社で仮審査を受けることをおすすめします。
次にとるべき行動
住宅ローン選びで迷ったときは、一人で抱え込まず専門家を頼るのが近道です。以下のステップで進めてみてください。
- ファイナンシャルプランナー(FP)へ相談する:家計の収支全体を把握し、無理のない返済計画を立てましょう。
- 複数の金融機関で仮審査を受ける:金利だけでなく、団信(団体信用生命保険)の内容や手数料を含めた「トータルコスト」で比較検討してください。
- 金利上昇リスクを考慮した資金計画を作る:金利が1%上がった場合でも家計が破綻しないか、余裕を持たせた予算を設定しましょう。
家づくりは、住まいだけでなく「安心」を買うプロセスでもあります。納得のいく選択を行い、三重での快適な新生活の第一歩を踏み出してください。
関連トピック(元動画)
7代目社長の後悔しない家づくりch
数多くの家づくりをしてきた北山建築7代目棟梁が、お客様に寄り添う一生ものの家づくりをコンセプトに、「建てた後も後悔のない家づくり」ができる情報をお伝えしていきます!
北山裕史のプロフィール
1967年3月2日、北山家の長男として生まれ、小学、中学、高校時代は勉学以上に野球に打ち込み、挨拶、礼儀、人間関係の大事さを学ぶ。地元松阪工業を卒業後、父の勧めで石田建築へ大工修行に入り、28歳で自身初の棟梁として棟上げを行い北山建築7代目棟梁となる。
その後34歳で家業から企業へと方向転換し2001年5月21日「有限会社北山建築」を設立。現在も一貫した「お客様との一生涯のお付き合い」を合言葉に顔の見える家づくりを展開中。