50代の家づくりは「現役世代と同じ」では危険
20代や30代の家づくりと、50代の家づくりでは、住宅ローンに対する考え方を根本から変える必要があります。最大の違いは「返済期間」と「退職後の収入」です。
定年までの残された期間が短い中で、無理な借り入れをしてしまうと、退職金でローンを一括返済するしか道が残されていないというケースが非常に多いのが現実です。ここでは、特に注意が必要なポイントを掘り下げていきます。
避けるべき「危険な住宅ローン」の選び方
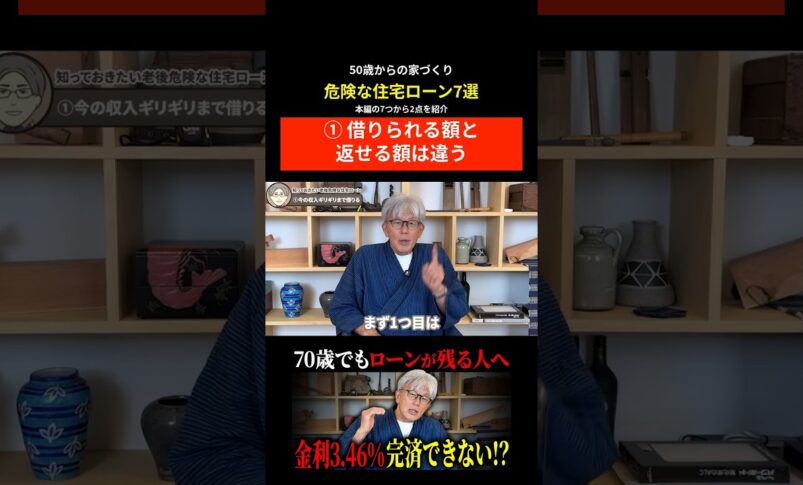
動画で紹介されている「危険なローン」の中から、特に50代の方が陥りやすい2つのポイントを具体的に解説します。
1. 退職金をあてにしたフルローン計画
最も危険なのが「退職金で残債をすべて完済する」という前提の資金計画です。退職金は本来、老後の生活を支えるための大切な資金であり、すべてを住宅ローンに注ぎ込むことは極めてリスクが高いといえます。
もし退職金が想定より少なかった場合や、予期せぬ医療費などの出費が重なった際、家を売却せざるを得ない状況に追い込まれる可能性があります。50代の家づくりでは、退職金はあくまで「余剰資金」と考え、毎月の返済額をいかに無理のない範囲に収めるかが鉄則です。
2. 銀行の「借入可能額」をそのまま上限にする
金融機関が提示する「貸せる金額(借入可能額)」と、あなたが「無理なく返せる金額(返済可能額)」は全くの別物です。銀行は、あなたの将来の生活費や教育費、老後の備えまでを考慮して貸してくれるわけではありません。
50代であれば、これから先、親の介護や自分自身の健康管理、リフォーム代など、想定外の支出が発生しやすい時期です。銀行の言われるままの限度額まで借りてしまうと、生活が破綻するリスクが高まります。家計のシミュレーションは、銀行の数字ではなく、自分自身のライフプランに基づいて算出しましょう。
50代の家づくりに関するよくある質問(FAQ)
Q:50代からでも住宅ローンは組めますか?
はい、十分に可能です。ただし、完済時年齢が重要になります。多くの金融機関は80歳完済までを上限としていますが、定年後も返済が続く場合は、その分だけ家計の余裕が減ることを考慮しなければなりません。
Q:三重県(松阪・津・伊勢)エリアで家を建てる際の注意点は?
このエリアは、車社会であるため駐車場スペースの確保や、将来のメンテナンス性も重視する必要があります。また、土地選びの際は地盤の状態やハザードマップも必ず確認しましょう。生活利便性の高い場所を選び、過度に広すぎる家を建てないことが、将来的な資産価値を守るコツです。
次にとるべき行動
50代からの家づくりを成功させるためには、以下のステップを推奨します。
- ライフプランシートの作成: 家族の将来の支出をすべて書き出し、家にかけて良い適正予算を算出する。
- 複数の金融機関で相談: 金利だけでなく、繰り上げ返済のしやすさや団信(団体信用生命保険)の内容を比較する。
- プロへの個別相談: 住宅ローンを前提とした資金計画が得意な、中立的な立場のアドバイザーに一度話を聞いてみる。
ご自身の状況に合わせた最適なプランを見つけ、安心して暮らせるマイホームを実現しましょう。
関連トピック(元動画)
7代目社長の後悔しない家づくりch
数多くの家づくりをしてきた北山建築7代目棟梁が、お客様に寄り添う一生ものの家づくりをコンセプトに、「建てた後も後悔のない家づくり」ができる情報をお伝えしていきます!
北山裕史のプロフィール
1967年3月2日、北山家の長男として生まれ、小学、中学、高校時代は勉学以上に野球に打ち込み、挨拶、礼儀、人間関係の大事さを学ぶ。地元松阪工業を卒業後、父の勧めで石田建築へ大工修行に入り、28歳で自身初の棟梁として棟上げを行い北山建築7代目棟梁となる。
その後34歳で家業から企業へと方向転換し2001年5月21日「有限会社北山建築」を設立。現在も一貫した「お客様との一生涯のお付き合い」を合言葉に顔の見える家づくりを展開中。